ทำไมร่าง PDP2026 จึงทิ้งหลักการ ‘ต้นทุนต่ำสุด’ ไปเดิมพันกับโรงไฟฟ้าก๊าซราคาแพง
หากมองแค่ผิวเผิน ร่างแผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทยฉบับใหม่ (PDP 2026) ดูเหมือนจะเป็นก้าวสำคัญในการแก้ปัญหาสภาพภูมิอากาศ เพราะเป็นครั้งแรกในประวัติศาสตร์การวางแผนพลังงานของไทย ที่ผู้กำหนดนโยบายนำเป้าหมายการผลิตไฟฟ้าไปผูกเข้ากับเป้าหมายการลดก๊าซเรือนกระจกของประเทศ (NDCs) อย่างชัดเจน พร้อมชูสัดส่วนพลังงานหมุนเวียนที่เพิ่มขึ้น และเสนอ 3 ทางเลือกในระยะยาวที่ดูเหมือนจะบรรลุเป้าหมายการลดคาร์บอนได้จริง ซึ่งทั้งหมดนี้ฟังดูเป็นวาทกรรมรักษ์โลกที่น่าประทับใจไม่น้อย
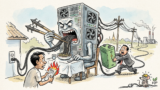
ทว่าเมื่อเจาะลึกไปในรายละเอียด กลับพบกลลวงที่น่ากังวล เพราะฉากทัศน์ด้านสภาพภูมิอากาศที่แตกต่างกันนั้น จะเริ่มแยกทางกันก็ต่อเมื่อเข้าสู่อนาคตอันไกลโพ้น แต่ในช่วง 12 ปีแรก แผนนี้กลับล็อกสเปกประเทศไว้กับเส้นทางพลังงานฟอสซิลราคาแพงอย่างตายตัว ซึ่งเป็นการละทิ้งหลักการวางแผนแบบต้นทุนต่ำสุด (Least-Cost Planning) โดยผลักภาระทั้งหมดไปให้ผู้ใช้ไฟชาวไทย
แทนที่จะวางโรดแมปการเปลี่ยนผ่านสู่พลังงานสะอาดที่คุ้มค่า โครงสร้างแบบ 2 ระยะของร่าง PDP 2026 กลับเร่งอัดฉีดโครงการเชื้อเพลิงฟอสซิลขนาดมหึมาและเทคโนโลยีราคาแพงที่ยังไม่ได้รับการพิสูจน์เข้ามาตั้งแต่ช่วงต้นแผน
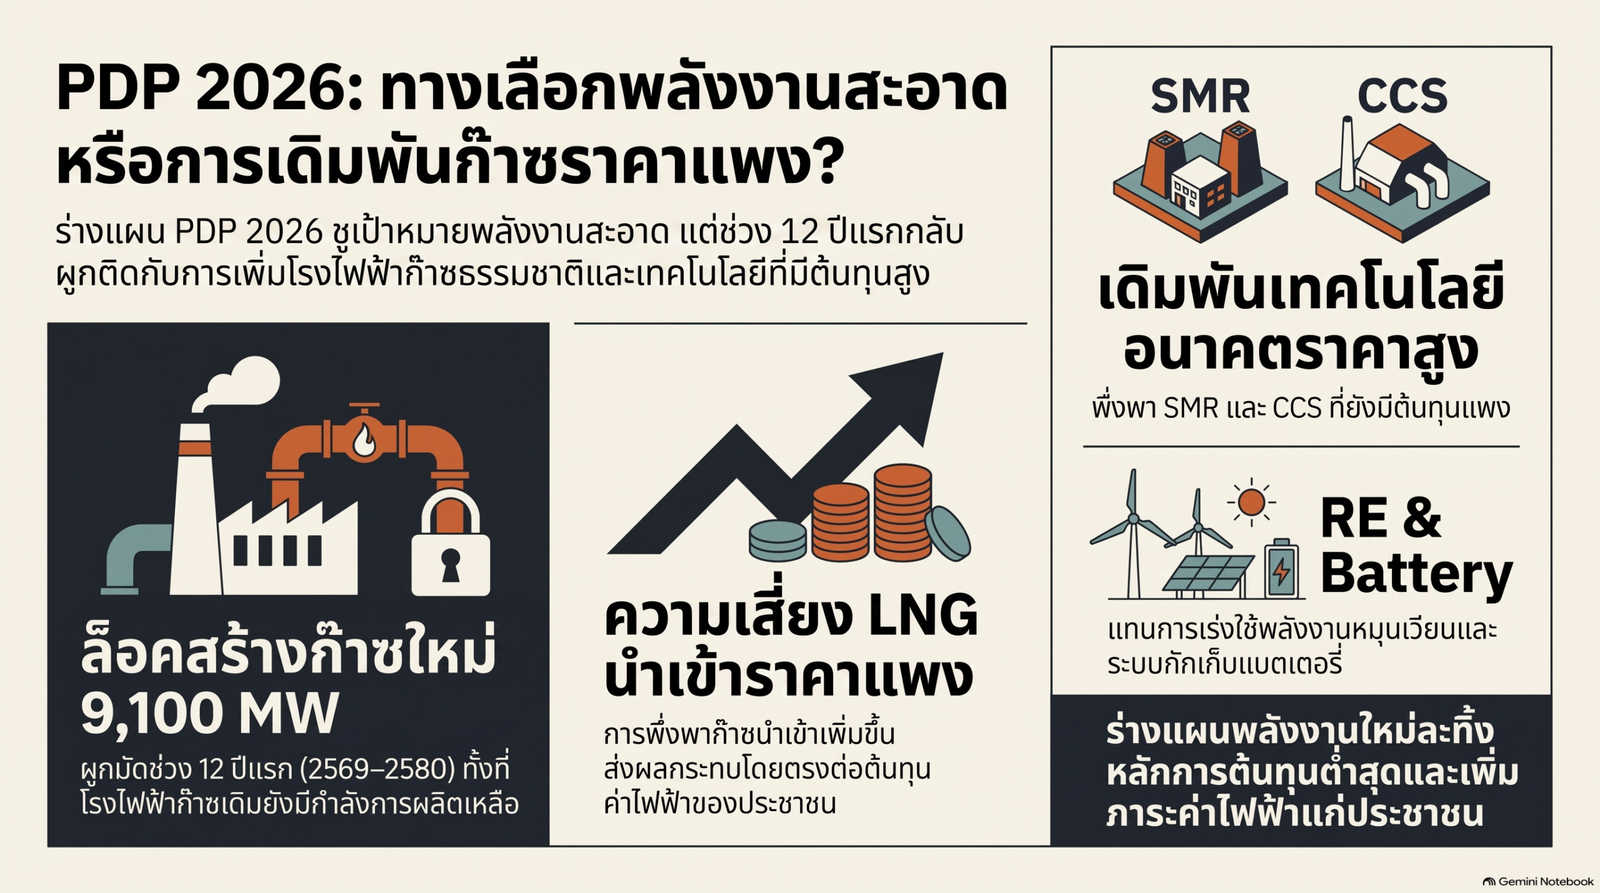
บทวิเคราะห์ของสถาบันเศรษฐศาสตร์พลังงานและการวิเคราะห์ทางการเงิน (IEEFA) ชี้ให้เห็นว่า ร่าง PDP ฉบับนี้ล็อกเป้าการสร้างโรงไฟฟ้าก๊าซธรรมชาติแห่งใหม่ถึง 9,100 เมกะวัตต์ในช่วงระยะแรกไปจนถึงปี 2037 ซึ่งจะผลักดันให้ความต้องการใช้ก๊าซและภาระความเสี่ยงจากการนำเข้าก๊าซธรรมชาติเหลว (LNG) พุ่งสูงขึ้นอย่างต่อเนื่อง การผลักทางเลือกการเปลี่ยนผ่านที่แท้จริงออกไปหลังปี 2037 จึงไม่ต่างอะไรกับการที่ผู้กำหนดนโยบายเตะถ่วงเรื่องการลดคาร์บอนออกไปข้างหน้า พร้อมกับยื่นบิลค่าไฟมูลค่าหลายแสนล้านบาทให้ภาคครัวเรือนและภาคอุตสาหกรรมเป็นคนจ่าย
1. กับดักผูกขาด 12 ปี: เร่งสร้างโรงไฟฟ้าก๊าซใหม่ ทั้งที่โรงเก่าจอดทิ้งไว้เฉยๆ
การนำเสนอ 3 ทางเลือกที่อ้างว่า “สอดคล้องกับเป้าหมาย NDC” สำหรับช่วงปี 2038–2050 นั้นชวนให้เข้าใจผิดอย่างมาก เมื่อพิจารณาว่าแผนในช่วง 12 ปีแรก (2026–2037) ถูกกำหนดตายตัวเหมือนกันหมดทุกทางเลือก คือต้องสร้างโรงไฟฟ้าก๊าซใหม่เพิ่มอีก 9,100 เมกะวัตต์ ที่แย่ไปกว่านั้น การขยายโรงไฟฟ้าก๊าซในระยะสั้นนี้ถือเป็นการขัดต่อกฎพื้นฐานที่สุดของการวางแผนกิจการไฟฟ้าตามหลักต้นทุนต่ำสุด นั่นคือ “คุณต้องไม่สร้างโรงไฟฟ้าใหม่ ในเมื่อโรงไฟฟ้าที่มีอยู่เดิมยังจอดทิ้งไว้จนฝุ่นจับ”
จากการวิเคราะห์รายงานทางการเงินของบริษัทผลิตไฟฟ้าโดย IEEFA พบว่าในปี 2025 โรงไฟฟ้าก๊าซของเอกชนรายใหญ่ (IPP) เกือบทั้งหมดในไทยเดินเครื่องต่ำกว่า 50% ของกำลังการผลิต และที่น่าตกใจคือ มีโรงไฟฟ้าก๊าซถึง 7 แห่ง กำลังการผลิตรวม 11 กิกะวัตต์ (GW) ที่เดินเครื่องไม่ถึง 10% ของเวลาทั้งหมด แต่ด้วยโครงสร้างสัญญาซื้อขายไฟฟ้าระยะยาวแบบไม่ใช้ก็ต้องจ่าย (Take-or-Pay) และค่าความพร้อมจ่าย (Availability Payment) ที่ตายตัว ทำให้การไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ.) — ซึ่งท้ายที่สุดก็คือประชาชนผู้จ่ายค่าไฟ — ยังคงต้องควักกระเป๋าจ่ายเงินให้โรงไฟฟ้าที่จอดนิ่งเหล่านี้ นับตั้งแต่ปี 2023 เป็นต้นมา กฟผ. ต้องจ่ายเงินไปแล้วถึง 1.59 แสนล้านบาท (5.02 พันล้านดอลลาร์สหรัฐ) ให้กับโรงไฟฟ้าทั้ง 7 แห่งที่แทบไม่ได้ใช้งาน ซึ่งในจำนวนนี้เป็นเงินถึง 6.1 หมื่นล้านบาทที่จ่ายไปในเดือนที่โรงไฟฟ้าเหล่านี้ไม่ได้ผลิตไฟเลยแม้แต่หน่วยเดียว
หากนำโรงไฟฟ้าก๊าซ IPP ที่ไทยมีอยู่เดิมมาเดินเครื่องให้เต็มประสิทธิภาพ จะสามารถผลิตไฟฟ้าเพิ่มได้ถึง 98.9 เทระวัตต์-ชั่วโมง (TWh) ต่อปี ซึ่งมากเกินพอที่จะรองรับความต้องการใช้ไฟฟ้าที่เพิ่มขึ้นไปจนถึงปี 2037 โดยไม่จำเป็นต้องสร้างโรงไฟฟ้าก๊าซใหม่เลยแม้แต่เมกะวัตต์เดียว การยัดเยียดโรงไฟฟ้าก๊าซใหม่เข้ามาอีก 9,100 เมกะวัตต์ในช่วง 12 ปีแรก จึงมีแต่จะทำให้ภาระค่าความพร้อมจ่ายพองตัวขึ้น และไปเบียดบังโควตาพลังงานหมุนเวียนที่มีราคาถูกกว่า
2. ตัวเลขสมมติฐานที่เพ้อฝัน กับความจริงอันโหดร้ายของตลาดก๊าซโลก
เพื่อสร้างความชอบธรรมในการผุดโรงไฟฟ้าก๊าซระยะสั้น ร่าง PDP ฉบับนี้ได้อ้างอิงสมมติฐานต้นทุนที่ล้าสมัยและต่ำกว่าความเป็นจริงอย่างมาก โดยประเมินว่าโรงไฟฟ้าก๊าซใหม่สามารถสร้างได้ด้วยงบเพียง 31,500 บาทต่อกิโลวัตต์ (937 ดอลลาร์สหรัฐ/kW) แต่ในความเป็นจริง ต้นทุนการก่อสร้างโรงไฟฟ้าก๊าซทั่วโลกพุ่งสูงขึ้นถึง 3–4 เท่าตัวในช่วง 4 ปีที่ผ่านมา จากวิกฤตขาดแคลนกังหันก๊าซ (Gas Turbine) อย่างหนัก จนราคาขยับไปอยู่ที่ 2,500 ถึง 3,000 ดอลลาร์สหรัฐ/kW แล้ว นอกจากนี้ ห่วงโซ่อุปทานยังเกิดภาวะคอขวดอย่างรุนแรงจนระยะเวลารอคอยอุปกรณ์ (Lead time) ยืดออกไปถึง 5–7 ปี แถมผู้ผลิตยังเรียกเก็บเงินมัดจำล่วงหน้าแบบไม่คืนเงินสูงถึง 20% เพียงเพื่อจองคิวผลิตเท่านั้น ตลอด 5 ปีที่ผ่านมา โครงการโรงไฟฟ้า LNG มูลค่ารวมกว่า 5.61 หมื่นล้านดอลลาร์สหรัฐ ทั้งในไทย เวียดนาม ฟิลิปปินส์ และบังกลาเทศ ต่างถูกยกเลิกหรือชะงักงันไปก็เพราะอุปสรรคเรื่องการจัดหาเงินทุนและอุปกรณ์เหล่านี้นั่นเอง
ในแง่ต้นทุนเชื้อเพลิงก็สาหัสไม่แพ้กัน เมื่อก๊าซธรรมชาติในอ่าวไทยร่อยหรอลง สัดส่วนการพึ่งพา LNG ในการจัดหาก๊าซของไทยได้พุ่งขึ้นเท่าตัวในทศวรรษนี้ มาอยู่ที่ 27% ในปี 2025 ต้นทุน LNG นำเข้าแพงกว่าก๊าซในประเทศถึงสองเท่า และแพงกว่าก๊าซที่นำเข้าผ่านท่อส่งถึง 29% ซ้ำร้ายความขัดแย้งในตะวันออกกลางยังทำให้ตลาด LNG โลกตึงตัวไปจนถึงปี 2028 โดยราคาตลาดจร (Spot JKM) ป้วนเปี้ยนอยู่แถวๆ 983 บาทต่อล้านบีทียู (MMBtu) ทำให้ LNG กลายเป็นระเบิดเวลาทางการคลังอย่างแท้จริง
ที่ราคา 23 ดอลลาร์สหรัฐ/MMBtu การนำเข้า LNG เพียงหนึ่งลำเรือจะมีมูลค่าสูงถึง 84 ล้านดอลลาร์สหรัฐ ซึ่งเงินจำนวนนี้สามารถนำไปซื้อแผงโซลาร์เซลล์ได้มากถึง 930 เมกะวัตต์ โรงไฟฟ้า LNG ขนาด 1 กิกะวัตต์ จะต้องเผาผลาญค่าเชื้อเพลิงปีละ 1.12 พันล้านดอลลาร์สหรัฐ คิดเป็นต้นทุนผลิตไฟฟ้าที่ 212 ดอลลาร์สหรัฐต่อเมกะวัตต์-ชั่วโมง (7.13 บาทต่อหน่วย) เมื่อเทียบกับต้นทุนการผลิตไฟฟ้าเฉลี่ยตลอดอายุโครงการ (LCOE) ของโซลาร์เซลล์ทั่วโลกที่อยู่เพียง 40 ดอลลาร์สหรัฐ/MWh ทุกๆ 10% ที่ราคาก๊าซปรับตัวสูงขึ้น จะดันค่าไฟฟ้าของไทยให้แพงขึ้น 3.5% และค่าไฟมักจะขาขึ้นเร็วกว่าขาลงเสมอ เพราะ กฟผ. ต้องเร่งเก็บเงินไปโปะหนี้คงค้างจากการตรึงค่าไฟในอดีต
3. เดิมพันด้วยความหวังลมๆ แล้งๆ: ภาพลวงตาของ SMR และระบบดักจับคาร์บอน (CCS)
แทนที่จะเร่งขยายสัดส่วนพลังงานหมุนเวียนในประเทศที่มีราคาถูกและพิสูจน์ผลลัพธ์ได้แล้วตั้งแต่ตอนนี้ สมการการลดคาร์บอนระยะยาวในร่าง PDP กลับไปฝากความหวังไว้กับสองเทคโนโลยีที่มีราคาแพงระยับและยังไม่ได้รับการพิสูจน์ในเชิงพาณิชย์อย่างโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR) และเทคโนโลยีการดักจับและกักเก็บคาร์บอน (CCS)
สิ่งที่ฉีกหลักการต้นทุนต่ำสุดอีกประการหนึ่งคือ ร่าง PDP ได้บรรจุโรงไฟฟ้านิวเคลียร์ SMR ขนาด 300 เมกะวัตต์เข้ามาในช่วง 12 ปีแรก และตามด้วยกำลังการผลิต SMR ก้อนมหึมาอีก 8,700 เมกะวัตต์ภายในปี 2050 ในทุกทางเลือกระยะยาว รวมเป็นเป้าหมาย SMR ทั้งสิ้นถึง 9,000 เมกะวัตต์ ทั้งที่ในความเป็นจริง SMR เชิงพาณิชย์ยังเป็นเพียงเรื่องในทฤษฎีเป็นส่วนใหญ่ ปัจจุบันทั่วโลกมีโครงการ SMR ที่เดินเครื่องอยู่เพียง 2 แห่งเท่านั้น (ซึ่งเป็นโครงการต้นแบบที่รัฐสนับสนุนในรัสเซียและจีน) และไม่มีแห่งไหนเลยที่ดำเนินการในรูปแบบการแข่งขันเชิงพาณิชย์ ส่วนในสหรัฐอเมริกา โครงการ SMR เชิงพาณิชย์เรือธงอย่าง Carbon Free Power Project ของบริษัท NuScale ก็เพิ่งถูกยกเลิกไปอย่างโด่งดัง หลังจากต้นทุนก่อสร้างประเมินพุ่งทะยานจาก 3.6 พันล้านดอลลาร์สหรัฐ ไปเป็น 9.3 พันล้านดอลลาร์สหรัฐ จนทำให้ค่าไฟแพงเกินกว่าที่การไฟฟ้าฯ จะรับซื้อไหว
การพึ่งพาเทคโนโลยี CCS เพื่อฟอกเขียวให้กับโรงไฟฟ้าฟอสซิลก็หลุดโลกไม่แพ้กัน ร่าง PDP วาดฝันว่าจะดักจับก๊าซคาร์บอนไดออกไซด์ให้ได้ 21 ถึง 32 ล้านตัน ($\text{MtCO}_2$) ภายในปี 2050 ซึ่งเป็นเป้าหมายที่น่าตกตะลึงมาก เพราะปัจจุบันความสามารถในการดักจับคาร์บอนของทุกอุตสาหกรรมทั่วโลกรวมกันยังอยู่ที่เพียง $62\text{ MtCO}_2$ เท่านั้น และทั่วโลกในวันนี้ ยังไม่มีโรงไฟฟ้าก๊าซธรรมชาติระดับพาณิชย์แม้แต่แห่งเดียวที่เดินเครื่องควบคู่กับระบบ CCS ยิ่งไปกว่านั้น สมมติฐานต้นทุนการดักจับคาร์บอนในแผน PDP ที่ตั้งไว้ที่ 135 ดอลลาร์สหรัฐต่อตันคาร์บอนไดออกไซด์ ($\text{\$135/MtCO}_2$) ยังไม่ได้รวมต้นทุนการขนส่ง การกักเก็บ และพลังงานที่สูญเสียไปในกระบวนการดักจับ (Energy Penalty) ซ้ำร้ายอัตราการเดินเครื่องโรงไฟฟ้าที่ต่ำเตี้ยเรี่ยดินจะยิ่งทำให้ต้นทุนการดักจับต่อหน่วยพุ่งทะลุเพดาน การนำเป้าหมายด้านสภาพภูมิอากาศของประเทศและค่าไฟของประชาชนไปเดิมพันกับ SMR ที่ยังลูกผีลูกคน และระบบ CCS ในโรงไฟฟ้าก๊าซที่ยังไม่มีอยู่จริง จึงเป็นการเอาเงินของสาธารณะไปเสี่ยงโชคเดิมพันสูงอย่างยิ่ง
4. ตกขบวนเทคโนโลยีสะอาดและคลื่นการลงทุน Data Center
ข้ออ้างเดิมๆ ที่ว่ามีเพียงก๊าซและนิวเคลียร์เท่านั้นที่จะสร้างความมั่นคงทางไฟฟ้าได้ ไม่สามารถใช้ได้อีกต่อไปแล้ว ข้อมูลจาก BloombergNEF (BNEF) ระบุว่า ปัจจุบันต้นทุนของระบบแบตเตอรี่กักเก็บพลังงานแบบ 4 ชั่วโมงควบคู่กับโซลาร์เซลล์ สามารถเอาชนะโรงไฟฟ้าก๊าซที่ใช้เดินเครื่องเสริมช่วงพีค (Gas Peaking Plants) ได้แล้วทั่วโลก โดย BNEF คาดการณ์ว่าภายในปี 2030 ต้นทุนการผลิตไฟฟ้าจากโซลาร์เซลล์พ่วงแบตเตอรี่ในไทยจะลดลงมาอยู่ในระดับที่แข่งขันได้สบายๆ ที่ 1.5 ถึง 2.7 บาทต่อหน่วย ซึ่งถูกกว่าต้นทุนผลิตไฟฟ้าจากโรงไฟฟ้าก๊าซ IPP ที่ผันผวนอย่างเทียบไม่ติด
นอกจากนี้ ประเทศไทยกำลังเดินหน้าดึงดูดเม็ดเงินลงทุนต่างชาติมูลค่าหลายพันล้านดอลลาร์จากผู้ให้บริการดาต้าเซ็นเตอร์ระดับโลก (Hyperscale Data Center) ไม่ว่าจะเป็น Alphabet, AWS, Equinix และ STT GDC บริษัทเทคโนโลยียักษ์ใหญ่เหล่านี้เกือบทั้งหมดมีเป้าหมายที่เข้มงวดในการใช้พลังงานสะอาดให้ได้ 85% ถึง 100% ภายในปี 2028–2030 พวกเขารอ SMR หรือ CCS ที่ยังไม่แน่นอนในปี 2040 ไม่ไหว และไม่ได้ต้องการไฟฟ้าจาก LNG ที่ปล่อยคาร์บอนสูง แต่สิ่งที่พวกเขาต้องการในทันทีคือ สัญญาซื้อขายไฟฟ้าพลังงานหมุนเวียนโดยตรง (Direct Power Purchase Agreements: DPPA) ในราคาที่แข่งขันได้ ทว่าปัจจุบัน อัตราค่าบริการผ่านสายส่ง (Wheeling Charges) ที่สูงลิ่วและค่าปรับความไม่สมดุลของไฟฟ้า (Imbalance Fees) ที่โหดร้าย กำลังบอนไซตลาด DPPA ของไทย และอาจผลักไสเม็ดเงินลงทุนด้านเทคโนโลยีเหล่านี้ให้หนีไปยังประเทศเพื่อนบ้านในภูมิภาคแทน
เสียงเรียกร้องให้กลับสู่การวางแผนด้วย ‘ต้นทุนต่ำสุด’ ที่แท้จริง
แผนพลังงานที่ล็อกเป้าสร้างโรงไฟฟ้าก๊าซที่ไม่จำเป็นถึง 9,100 เมกะวัตต์ และโรงไฟฟ้า SMR ที่ยังไม่ผ่านการพิสูจน์อีก 300 เมกะวัตต์ตลอด 12 ปีข้างหน้า — ในขณะที่ผลักภาระการลดคาร์บอนอย่างจริงจังออกไปหลังปี 2037 ด้วยการหวังพึ่งภาพลวงตาอย่าง SMR อีก 8,700 เมกะวัตต์และระบบ CCS ขนาดมหึมา — ไม่ใช่แผนที่รักษ์โลกและไม่ได้มีความคุ้มค่าทางเศรษฐศาสตร์เลยแม้แต่น้อย
ก่อนที่คณะกรรมการนโยบายพลังงานแห่งชาติ (กพช.) และคณะรัฐมนตรีจะประทับตราอนุมัติแผน PDP 2026 ผู้วางแผนจำเป็นต้องหวนกลับมายึดหลักการต้นทุนต่ำสุดอย่างแท้จริง นั่นหมายถึงการต้องนำต้นทุนระบบ CCS มารวมในการคำนวณต้นทุนโรงไฟฟ้าก๊าซแห่งใหม่ด้วย การระงับแผนสร้างโรงไฟฟ้าก๊าซ 9,100 เมกะวัตต์ การจัดลำดับความสำคัญให้พลังงานหมุนเวียนและแบตเตอรี่ที่คุ้มค่ามาก่อนนิวเคลียร์และ CCS ที่ยังเป็นเพียงการคาดเดา ตลอดจนการใช้ประโยชน์จากโครงข่ายไฟฟ้าและโรงไฟฟ้าที่มีอยู่เดิมให้คุ้มค่าที่สุด และการเปิดเสรีการเข้าถึงระบบสายส่ง ดังที่ IEEFA ได้สรุปไว้อย่างตรงจุดว่า ทุกๆ บาทที่จ่ายไปกับ LNG นำเข้า คือภาระต้นทุนที่ผลักไปให้ครัวเรือนและภาคธุรกิจไทย ในขณะที่ทุกๆ เมกะวัตต์ของพลังงานหมุนเวียนในประเทศ คือการลงทุนเพื่อความมั่นคงทางพลังงานอย่างแท้จริง