รายงานข่าวพลังงานจีน (China Weekly) ประจำสัปดาห์ 22-Aug-2026 ถึง 28-Aug-2026
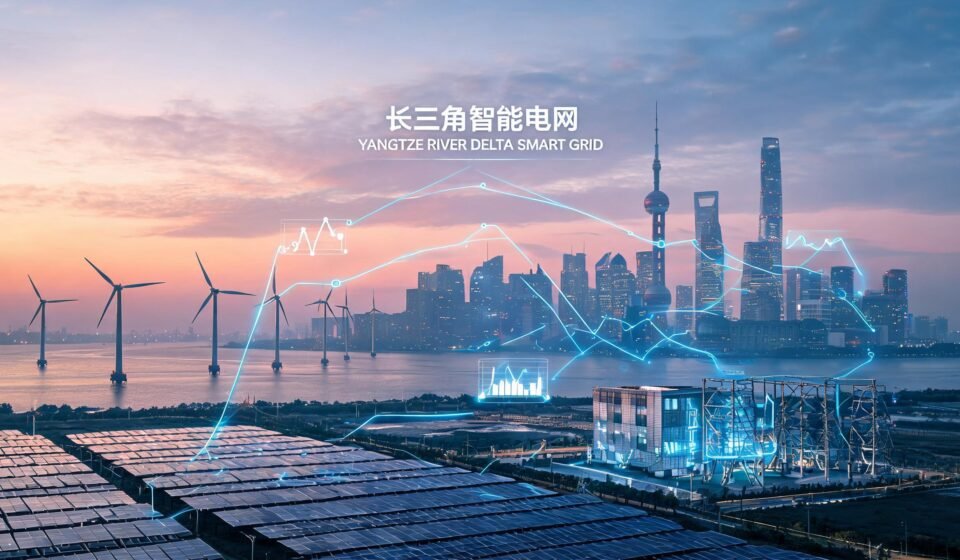
ประเด็นข่าวที่ 1 : ภูมิภาคสามเหลี่ยมปากแม่น้ำแยงซี (Yangtze River Delta) เปิดฉากการวิจัยเชิงลึกเพื่อรับมือความท้าทายในการสร้างระบบพลังงานรูปแบบใหม่และตลาดไฟฟ้า
รายละเอียด:
- เมื่อวันที่ 25 สิงหาคมที่ผ่านมา ณ นครเซี่ยงไฮ้ ได้มีการจัดประชุมเริ่มต้นโครงการวิจัย “การรับมือประเด็นสำคัญในการสร้างระบบพลังงานรูปแบบใหม่และตลาดไฟฟ้าในภูมิภาคสามเหลี่ยมปากแม่น้ำแยงซี” โดยการประชุมดังกล่าวจัดขึ้นภายใต้การนำของสำนักงานกำกับดูแลพลังงานภาคตะวันออก (华东能源监管局) โดยมีผู้แทนจาก 52 หน่วยงาน ซึ่งประกอบด้วยหน่วยงานภาครัฐ บริษัทพลังงาน และสถาบันวิจัยใน 5 มณฑล/มหานคร (เซี่ยงไฮ้ เจียงซู เจ้อเจียง อันฮุย และฝูเจี้ยน) เข้าร่วม
- ที่ประชุมได้ประกาศรายการหัวข้อวิจัยที่สำคัญจำนวน 47 หัวข้อ ซึ่งครอบคลุม 4 ขอบเขตหลัก ได้แก่ 1) การสร้างระบบพลังงานรูปแบบใหม่ (17 หัวข้อ เช่น การก่อสร้างโครงข่ายสายส่งระหว่างมณฑล การพัฒนาระบบ “หกโครงข่าย” (六张网) และการทำงานร่วมกันของโรงไฟฟ้าก๊าซและพลังงานใหม่) 2) การสร้างตลาดไฟฟ้า (14 หัวข้อ เช่น การซื้อขายไฟฟ้าสีเขียวร่วมกันระหว่างภูมิภาคสามเหลี่ยมปากแม่น้ำแยงซีและภาคตะวันตกเฉียงเหนือ) 3) การประกันความมั่นคงทางพลังงาน (7 หัวข้อ) และ 4) การประยุกต์ใช้ปัญญาประดิษฐ์ (AI) ในภาคพลังงาน (9 หัวข้อ)
ผลกระทบ:
– การเคลื่อนไหวครั้งนี้ถือเป็นก้าวสำคัญในการผลักดันการปฏิรูปพลังงานและการสร้างตลาดไฟฟ้าในระดับภูมิภาคอย่างบูรณาการ แทนที่จะดำเนินการแยกส่วนในระดับมณฑลดังเช่นที่ผ่านมา ภูมิภาคสามเหลี่ยมปากแม่น้ำแยงซีถือเป็นหัวใจทางเศรษฐกิจของจีน การเปลี่ยนผ่านพลังงานในพื้นที่นี้จึงมีความสำคัญอย่างยิ่งต่อเป้าหมายระดับชาติ
– หัวข้อการวิจัยที่ประกาศออกมาล้วนเป็นประเด็นที่อยู่แถวหน้าของการปฏิรูปภาคไฟฟ้าของจีน เช่น การซื้อขายไฟฟ้าสีเขียวข้ามภูมิภาค กลไกตลาดบริการเสริม (Ancillary Services) ระหว่างมณฑล และการใช้ AI เพื่อเพิ่มประสิทธิภาพระบบ ซึ่งสะท้อนให้เห็นถึงความท้าทายที่ซับซ้อนของการสร้างระบบไฟฟ้าพลังงานใหม่ (New Power System) ที่ต้องอาศัยการประสานงานในระดับที่สูงกว่ามณฑลเพื่อบริหารจัดการความผันผวนของพลังงานหมุนเวียน
– รูปแบบการทำงานร่วมกันของหน่วยงานกำกับดูแล รัฐวิสาหกิจ และสถาบันวิจัยในลักษณะนี้ อาจกลายเป็นต้นแบบ (Blueprint) สำหรับการสร้างตลาดไฟฟ้าแบบบูรณาการในกลุ่มภูมิภาคอื่นๆ ของจีน ซึ่งเป็นรากฐานสำคัญสู่การสร้างตลาดไฟฟ้าแห่งชาติที่เป็นหนึ่งเดียว (National Unified Electricity Market) ในอนาคต และยังอาจเป็นกรณีศึกษาที่น่าสนใจสำหรับกลุ่มประเทศอาเซียนในการสร้างตลาดไฟฟ้าภูมิภาค
ที่มา: China Power News Network (CPNN) (27 สิงหาคม 2026)
ประเด็นข่าวที่ 2 : State Grid ประกาศมาตรการ 20 ข้อ สนับสนุนเป้าหมาย Carbon Peak ภายในแผนฯ 15 ตั้งเป้าติดตั้งพลังงานใหม่ปีละ 200 GW และขยายโครงข่ายส่งไฟฟ้าข้ามมณฑล
รายละเอียด:
- บริษัท การไฟฟ้าแห่งประเทศจีน (State Grid Corporation of China: SGCC) ได้ประกาศ “มาตรการสนับสนุนการบรรลุเป้าหมาย Carbon Peak ในแผนพัฒนาเศรษฐกิจและสังคมแห่งชาติ ฉบับที่ 15” ซึ่งประกอบด้วยมาตรการ 20 ข้อ ใน 7 ด้านหลัก เพื่อให้สอดคล้องกับแผนปฏิบัติการ Carbon Peak ของรัฐบาลกลาง
- เป้าหมายสำคัญภายในปี 2030 ในพื้นที่รับผิดชอบของ SGCC ประกอบด้วย: 1) เพิ่มกำลังการผลิตพลังงานใหม่ (พลังงานลมและแสงอาทิตย์) เฉลี่ยปีละประมาณ 200 GW 2) เร่งสร้างโรงไฟฟ้าพลังน้ำแบบสูบกลับ (Pumped Hydro Storage) แห่งใหม่ให้มีกำลังผลิตรวมกว่า 30 GW และมีกำลังผลิตในระบบและที่กำลังก่อสร้างรวมกว่า 120 GW 3) เพิ่มกำลังการผลิตของระบบกักเก็บพลังงานรูปแบบใหม่ (BESS) 140 GW 4) เพิ่มความยืดหยุ่นของโรงไฟฟ้าถ่านหิน โดยให้สามารถลดกำลังการผลิตลงได้ถึงระดับ 35% ของพิกัด (Minimum Stable Load)
- นอกจากนี้ ยังตั้งเป้าเพิ่มขีดความสามารถในการส่งไฟฟ้าข้ามมณฑล/ภูมิภาคให้สูงถึง 500 GW โดยจะมีการลงทุนสายส่งกระแสตรง (DC) ข้ามภูมิภาคใหม่ 15 โครงการในช่วงแผนฯ 15 และตั้งเป้าให้สัดส่วนการผลิตไฟฟ้าจากพลังงานใหม่ในพื้นที่รับผิดชอบสูงกว่า 30% ภายในปี 2030 รวมถึงปริมาณการซื้อขายไฟฟ้าสีเขียวและใบรับรองพลังงานสีเขียว (Green Certificate) ให้สูงถึง 8 แสนล้านกิโลวัตต์-ชั่วโมง
ผลกระทบ:
– แผนการนี้คือแผนที่เดินทางที่เป็นรูปธรรมของ SGCC ในการแปลงนโยบายระดับชาติสู่การปฏิบัติ สะท้อนให้เห็นถึงขนาดการลงทุนมหาศาลที่กำลังจะเกิดขึ้นทั้งในภาคการผลิตไฟฟ้าและโครงสร้างพื้นฐานระบบส่งไฟฟ้าของจีน โดยเฉพาะการเพิ่มพลังงานใหม่ปีละ 200 GW ซึ่งเทียบเท่ากับกำลังการผลิตไฟฟ้าทั้งหมดของหลายประเทศรวมกัน
– การกำหนดเป้าหมายที่ชัดเจนสำหรับแหล่งพลังงานเพื่อความยืดหยุ่น (Flexibility Resources) ทั้งโรงไฟฟ้าพลังน้ำแบบสูบกลับ, BESS และโรงไฟฟ้าถ่านหินที่ยืดหยุ่นสูง ชี้ให้เห็นว่า SGCC ตระหนักดีถึงความท้าทายหลักของระบบไฟฟ้าพลังงานใหม่ นั่นคือการบริหารจัดการความผันผวนของพลังงานหมุนเวียน
– การลงทุนขยายสายส่งข้ามภูมิภาคอย่างต่อเนื่อง ตอกย้ำยุทธศาสตร์ “ส่งไฟฟ้าจากตะวันตกไปตะวันออก” (西电东送) ซึ่งเป็นหัวใจสำคัญในการนำส่งไฟฟ้าพลังงานสะอาดที่ผลิตได้ปริมาณมหาศาลจากภาคตะวันตกที่อุดมด้วยทรัพยากร ไปยังศูนย์กลางความต้องการไฟฟ้าในภาคตะวันออก แผนการนี้จะส่งผลกระทบโดยตรงต่อห่วงโซ่อุปทานของอุตสาหกรรมไฟฟ้าและพลังงานสะอาดทั่วโลก
ที่มา: China Power News Network (CPNN), People’s Daily Energy (26 สิงหาคม 2026)
ประเด็นข่าวที่ 3 : มณฑลเจ้อเจียงเผยร่างระเบียบสำหรับระบบกักเก็บพลังงานแบบแบตเตอรี่ (BESS) ฝั่งโครงข่ายให้เข้าร่วมตลาดไฟฟ้าได้โดยตรง
รายละเอียด:
- หน่วยงานด้านพลังงานของมณฑลเจ้อเจียงได้เผยแพร่ร่างประกาศเกี่ยวกับรายละเอียดการดำเนินงานสำหรับระบบกักเก็บพลังงานรูปแบบใหม่ (BESS) ที่เชื่อมต่อกับโครงข่ายไฟฟ้า (Grid-Side) เพื่อให้สามารถเข้าร่วมในตลาดไฟฟ้าของมณฑลได้
- ตามร่างระเบียบดังกล่าว BESS ที่เข้าสู่การดำเนินงานเชิงพาณิชย์และอยู่ภายใต้การสั่งการของศูนย์ควบคุมระบบไฟฟ้า จะสามารถเข้าร่วมในตลาดซื้อขายไฟฟ้าล่วงหน้ารายวัน (Day-ahead Spot Market) และตลาดบริการเสริมเพื่อรักษาความถี่ (Frequency Regulation Ancillary Service Market) ได้พร้อมกัน
- รูปแบบการชำระเงินสำหรับ BESS จะใช้โมเดล “ชำระรายวันและสรุปยอดรายเดือน” (日清月结) ซึ่งจะช่วยเพิ่มความคล่องตัวทางการเงินให้กับผู้ประกอบการ
ผลกระทบ:
– นโยบายนี้ถือเป็นการบุกเบิกในมณฑลเจ้อเจียงซึ่งเป็นหนึ่งในตลาดไฟฟ้าที่ก้าวหน้าที่สุดของจีน เป็นการสร้างเส้นทางสู่การดำเนินธุรกิจเชิงพาณิชย์ที่ชัดเจนสำหรับ BESS นอกเหนือจากการให้บริการตามสัญญาหรือข้อบังคับ โดยเปิดโอกาสให้สร้างรายได้จากส่วนต่างราคาไฟฟ้าในตลาด Spot และค่าตอบแทนจากบริการเสริม
– การอนุญาตให้ BESS เข้าร่วมตลาดได้สองประเภทพร้อมกัน (Dual-market participation) เป็นปัจจัยสำคัญอย่างยิ่งในการเพิ่มผลกำไรและความคุ้มค่าในการลงทุน ซึ่งจะสร้างแรงจูงใจมหาศาลให้เกิดการลงทุนในระบบกักเก็บพลังงานขนาดใหญ่
– รูปแบบตลาดและกลไกการชำระเงินของเจ้อเจียง จะกลายเป็นต้นแบบและกรณีศึกษาที่สำคัญสำหรับมณฑลอื่นๆ และตลาดไฟฟ้าระดับชาติที่กำลังก่อตั้งขึ้น ถือเป็นก้าวสำคัญของการสร้างกลไกตลาดสำหรับทรัพยากรเพื่อความยืดหยุ่น (Flexibility Resource) ซึ่งเป็นหัวใจของระบบไฟฟ้าพลังงานใหม่
ที่มา: BJX Energy (27 สิงหาคม 2026)
ประเด็นข่าวที่ 4 : กระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศ (MIIT) แถลงทิศทางแผนฯ 15 มุ่งเน้นการสร้างระบบอุตสาหกรรมสมัยใหม่โดยมีอุตสาหกรรมการผลิตขั้นสูงเป็นแกนหลัก
รายละเอียด:
- กระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศ (MIIT) จัดงานแถลงข่าวเกี่ยวกับ “การดำเนินการตามแผนพัฒนาฯ ฉบับที่ 15 และการเร่งผลักดันการพัฒนาอุตสาหกรรมรูปแบบใหม่”
- สาระสำคัญคือการสร้างระบบอุตสาหกรรมสมัยใหม่ที่มีภาคการผลิตขั้นสูงเป็นแกนหลัก โดยจะมุ่งเน้นการพัฒนาอุตสาหกรรมเสาหลักใหม่ๆ เช่น วงจรรวม (Integrated Circuits), อวกาศ, ชีวเวชภัณฑ์, เศรษฐกิจระดับต่ำ (Low-altitude Economy), ระบบกักเก็บพลังงานรูปแบบใหม่ (New Energy Storage), และหุ่นยนต์อัจฉริยะ
- แผนดังกล่าวยังมุ่งส่งเสริมอุตสาหกรรมแห่งอนาคต เช่น เทคโนโลยีควอนตัม, พลังงานไฮโดรเจน, พลังงานฟิวชัน, และการสื่อสารยุคที่ 6 (6G) รวมถึงการผลักดัน “AI+Manufacturing” และการเปลี่ยนผ่านสู่ดิจิทัลและคาร์บอนต่ำในภาคอุตสาหกรรม
ผลกระทบ:
– แถลงการณ์นี้เป็นการวางกรอบยุทธศาสตร์ชาติที่เชื่อมโยงการเปลี่ยนผ่านพลังงานเข้ากับการยกระดับโครงสร้างอุตสาหกรรมของประเทศอย่างชัดเจน การระบุให้ “ระบบกักเก็บพลังงานรูปแบบใหม่” และ “พลังงานไฮโดรเจน” เป็นอุตสาหกรรมเสาหลักใหม่ สะท้อนถึงการสนับสนุนอย่างเต็มที่จากภาครัฐและโอกาสในการลงทุนมหาศาลในอนาคต
– ยุทธศาสตร์นี้ไม่ได้มองแค่การผลิตพลังงานสะอาด แต่ยังครอบคลุมถึงการประยุกต์ใช้เทคโนโลยีดิจิทัล (AI) และการผลิตขั้นสูง ซึ่งแสดงถึงแนวทางแบบองค์รวมในการสร้างเครื่องยนต์ขับเคลื่อนเศรษฐกิจตัวใหม่ของจีน
– การมุ่งเน้นพัฒนาและครองตลาดในเทคโนโลยีแห่งอนาคตเหล่านี้ จะส่งผลกระทบอย่างมีนัยสำคัญต่อห่วงโซ่อุปทานของโลก เนื่องจากจีนตั้งเป้าที่จะเป็นผู้นำไม่เพียงแต่ในด้านการผลิต แต่ยังรวมถึงการประยุกต์ใช้เทคโนโลยีเหล่านี้ในวงกว้างด้วย
ที่มา: China Energy News, People’s Daily (27 สิงหาคม 2026)
ประเด็นข่าวที่ 5 : ปริมาณการซื้อขายไฟฟ้าในตลาดทั่วประเทศช่วง 7 เดือนแรกของปี 2026 เติบโต 23.4% สะท้อนการปฏิรูปตลาดไฟฟ้าที่ลึกซึ้งยิ่งขึ้น
รายละเอียด:
- สำนักงานพลังงานแห่งชาติจีน (NEA) รายงานว่า ในช่วงเดือนมกราคมถึงกรกฎาคม 2026 ปริมาณการซื้อขายไฟฟ้าผ่านกลไกตลาดทั่วประเทศมีจำนวนรวมทั้งสิ้น 4,425.2 พันล้านกิโลวัตต์-ชั่วโมง (TWh) เพิ่มขึ้น 23.4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
- แบ่งเป็นการซื้อขายภายในมณฑล 3,462.6 TWh (เพิ่มขึ้น 26.8%) และการซื้อขายข้ามมณฑล/ภูมิภาค 962.6 TWh (เพิ่มขึ้น 12.5%)
- ในจำนวนนี้ เป็นการซื้อขายในตลาดจร (Spot Market) 489.8 TWh และการซื้อขายไฟฟ้าสีเขียว (Green Electricity) 191.8 TWh (เพิ่มขึ้น 5.6%) ส่วนปริมาณการซื้อไฟฟ้าผ่านตัวแทนของการไฟฟ้า (Agent Purchase) อยู่ที่ 485.7 TWh
ผลกระทบ:
– ตัวเลขดังกล่าวแสดงให้เห็นถึงการขยายตัวอย่างรวดเร็วของการปฏิรูปตลาดไฟฟ้าในจีน การเติบโตในระดับสูงสะท้อนว่าไฟฟ้าปริมาณมากขึ้นกำลังถูกซื้อขายผ่านกลไกตลาดแทนที่การกำหนดราคาโดยภาครัฐ ซึ่งเป็นเป้าหมายหลักของการปฏิรูป
– ปริมาณการซื้อขายในตลาดจร (Spot Market) ที่เพิ่มขึ้นมีความสำคัญอย่างยิ่ง เนื่องจากเป็นกลไกหลักในการบริหารจัดการพลังงานหมุนเวียนที่มีความผันผวนให้มีประสิทธิภาพสูงสุด และสะท้อนต้นทุนการผลิตไฟฟ้าที่แท้จริงแบบเรียลไทม์
– อัตราการเติบโตของการซื้อขายไฟฟ้าสีเขียวที่ 5.6% ซึ่งช้ากว่าการเติบโตของตลาดโดยรวมที่ 23.4% อาจเป็นสัญญาณบ่งชี้ถึงความท้าทายในกลไกตลาดหรือการกำหนดราคาสำหรับไฟฟ้าสีเขียวโดยเฉพาะ ซึ่งน่าจะเป็นประเด็นที่หน่วยงานกำกับดูแลจะให้ความสำคัญในการปรับปรุงต่อไป
ที่มา: China Power News Network (CPNN), National Energy Administration (27 สิงหาคม 2026)
ประเด็นข่าวที่ 6 : การพัฒนาระบบนิเวศยานยนต์ไฟฟ้า (EV) ของจีนก้าวไปอีกขั้น: การใช้ AI เพิ่มประสิทธิภาพการชาร์จสำหรับรถบรรทุกไฟฟ้าหนัก และการผลักดันเทคโนโลยี Vehicle-to-Grid (V2G)
รายละเอียด:
- บริษัทผู้ให้บริการแพลตฟอร์มชาร์จ EV “ซินเตี้ยนถู” (新电途) ได้ร่วมมือกับ “เกาเต๋อ” (高德) หรือ AutoNavi ผู้ให้บริการแผนที่ดิจิทัลรายใหญ่ เพื่อพัฒนาระบบแนะนำสถานีชาร์จอัจฉริยะสำหรับรถบรรทุกไฟฟ้าขนาดใหญ่ โดยใช้ AI วิเคราะห์ข้อมูลเส้นทาง ความสามารถในการเข้าถึงสถานี และระยะเวลารอคิว เพื่อให้คำแนะนำสถานีชาร์จที่ “เหมาะสมที่สุด” ไม่ใช่แค่ “ใกล้ที่สุด”
- บทวิเคราะห์ชี้ว่าการบรรลุเป้าหมายการมีส่วนร่วมของ V2G ในระบบไฟฟ้าที่ 50 GW ต้องการความพยายามในหลายมิติ ทั้งด้านเทคโนโลยี กลไกตลาด และนโยบายสนับสนุน เพื่อเปลี่ยน EV จากภาระของระบบไฟฟ้าให้กลายเป็นทรัพยากรที่ยืดหยุ่น
ผลกระทบ:
– การพัฒนานี้สะท้อนให้เห็นถึงการเปลี่ยนผ่านจากการมุ่งเน้นเพียงแค่การสร้างสถานีชาร์จ (Hardware) ไปสู่การบริหารจัดการโครงข่ายอย่างชาญฉลาด (Intelligent Operation) ซึ่งเป็นหัวใจสำคัญของระบบนิเวศ V2G
– สำหรับธุรกิจโลจิสติกส์ เวลาในการชาร์จและความแน่นอนคือต้นทุนโดยตรง การใช้ AI บูรณาการข้อมูลรถยนต์ ถนน และระบบไฟฟ้า (เช่น ราคาไฟฟ้า, ความหนาแน่นของกริด) เป็นตัวอย่างที่ชัดเจนของการปฏิสัมพันธ์ระหว่าง แหล่งผลิต-โครงข่าย-ผู้ใช้-ระบบกักเก็บ (源网荷储) ซึ่งเป็นแนวคิดหลักของระบบไฟฟ้าพลังงานใหม่
– การพัฒนาโซลูชันที่เป็นรูปธรรมเช่นนี้ เป็นสิ่งจำเป็นเพื่อปลดล็อกศักยภาพของ EV หลายสิบล้านคันให้กลายเป็นแหล่งกักเก็บพลังงานแบบกระจายตัวที่สามารถบริหารจัดการได้ ซึ่งจะช่วยสนับสนุนเสถียรภาพของโครงข่ายไฟฟ้าที่มีพลังงานหมุนเวียนในสัดส่วนสูง
ที่มา: China Energy News, BJX Energy (27 สิงหาคม 2026)
ประเด็นข่าวที่ 7 : โรงไฟฟ้าถ่านหินประสิทธิภาพสูงบนที่ราบสูงชิงไห่เริ่มดำเนินการเชิงพาณิชย์ สะท้อนบทบาท “หินถ่วงดุล” ในระบบไฟฟ้าพลังงานใหม่
รายละเอียด:
- โครงการโรงไฟฟ้าถ่านหินขนาด 3×660 เมกะวัตต์ของบริษัท Qinghai Provincial Investment Group ซึ่งก่อสร้างโดย PowerChina Nuclear Power Company ได้เดินเครื่องหน่วยที่ 3 สำเร็จและผ่านการทดสอบเดินเครื่องเต็มกำลัง 168 ชั่วโมงเป็นที่เรียบร้อย
- โรงไฟฟ้าแห่งนี้ตั้งอยู่ที่เมืองซีหนิง มณฑลชิงไห่ ซึ่งเป็นพื้นที่สูง มีความท้าทายทางเทคนิคสูง และเป็นโรงไฟฟ้าถ่านหินอัจฉริยะแห่งแรกของจีนที่ใช้เทคโนโลยีเผาไหม้ถ่านหินที่มีค่าความเป็นด่างสูง (High-alkali coal) และมีความสามารถในการปรับลดกำลังผลิตเชิงลึก (Deep Peaking)
- ข่าวระบุว่าโครงการนี้มีบทบาทสำคัญในการเป็น “หินถ่วงดุล” (压舱石) และ “เสาหลัก” (顶梁柱) เพื่อรักษาความมั่นคงของระบบไฟฟ้า และเพิ่มความสามารถในการรองรับพลังงานสะอาดในภูมิภาค
ผลกระทบ:
– โครงการนี้เป็นตัวอย่างที่ชัดเจนของยุทธศาสตร์การเปลี่ยนผ่านพลังงานของจีนที่เน้นความมั่นคงเป็นหลัก (先立后破) มณฑลชิงไห่เป็นหนึ่งในฐานการผลิตไฟฟ้าพลังงานหมุนเวียนที่ใหญ่ที่สุดของจีน แต่โครงข่ายไฟฟ้ายังไม่แข็งแรงพอ การสร้างโรงไฟฟ้าถ่านหินที่ใช้เทคโนโลยี Ultra-supercritical ที่มีความยืดหยุ่นสูงจึงเป็นสิ่งจำเป็นเพื่อสร้างเสถียรภาพ (Inertia) ให้กับระบบ และทำหน้าที่เป็นหน่วยกำลังผลิตสำรองที่พร้อมตอบสนองเพื่อชดเชยความผันผวนของพลังงานหมุนเวียน
– เทคโนโลยี Deep Peaking ที่นำมาใช้มีความสำคัญอย่างยิ่ง เพราะทำให้โรงไฟฟ้าถ่านหินสามารถลดกำลังการผลิตลงได้อย่างรวดเร็วและในระดับที่ต่ำมาก เพื่อเปิดทางให้พลังงานหมุนเวียนจ่ายไฟฟ้าเข้าระบบได้ก่อน แต่ก็พร้อมที่จะเพิ่มกำลังการผลิตขึ้นมาทันทีเมื่อจำเป็น ซึ่งเป็นคุณสมบัติที่สำคัญอย่างยิ่งในระบบไฟฟ้าที่มีสัดส่วนพลังงานหมุนเวียนสูง
ที่มา: China Power News Network (CPNN) (27 สิงหาคม 2026)
ข่าวที่น่าสนใจอื่นๆ
- ศูนย์ซื้อขายไฟฟ้าปักกิ่ง (Beijing Power Exchange Center) ประกาศว่าปริมาณการซื้อขายไฟฟ้าข้ามมณฑลแบบสัญญาระยะกลางและยาวในเดือนสิงหาคมมีมูลค่ารวม 1.31 หมื่นล้านกิโลวัตต์-ชั่วโมง ซึ่งรวมถึงไฟฟ้าพลังน้ำและไฟฟ้าสีเขียว 3 พันล้านกิโลวัตต์-ชั่วโมง เพื่อสนับสนุนความต้องการไฟฟ้าในช่วงฤดูร้อน
- โครงการท่อส่งก๊าซธรรมชาติสายเฮยเหอ-ต้าชิ่ง (Heihe-Daqing) ในภาคตะวันออกเฉียงเหนือเริ่มการก่อสร้างแล้ว ซึ่งเป็นโครงการสำคัญในแผนฯ 15 เพื่อสร้างช่องทางส่งก๊าซ “จากเหนือลงใต้” ช่องทางที่สอง เพิ่มขีดความสามารถและความมั่นคงด้านพลังงานของประเทศ
- กระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศ (MIIT) ตอบสนองต่อการแข่งขันที่รุนแรงในตลาดรถยนต์ไฟฟ้า (EV) โดยเน้นย้ำถึงความจำเป็นในการรักษาคุณภาพผลิตภัณฑ์ และจะผลักดันการขยายโครงสร้างพื้นฐานการชาร์จในพื้นที่ชนบทเพื่อกระตุ้นตลาด
- สำนักงานกำกับดูแลพลังงานภาคใต้ (Southern Energy Regulatory Bureau) ลงพื้นที่สำรวจการดำเนินการก่อสร้างระบบโซลาร์เซลล์แบบกระจายตัวในมณฑลกว่างซี เพื่อให้เป็นไปตามหลักการ “สี่ทำได้” (可观、可测、可控、可调) คือ สามารถมองเห็น วัดผล ควบคุม และปรับเปลี่ยนได้ ซึ่งเป็นกุญแจสำคัญในการบูรณาการเข้ากับระบบไฟฟ้า
- บทความจากทีมวิจัยของ State Grid เสนอแนวทาง 3 เสาหลักเพื่อยกระดับความยืดหยุ่นของระบบไฟฟ้า (Power System Resilience) สำหรับกลุ่มความร่วมมือทางเศรษฐกิจในภูมิภาคเอเชีย-แปซิฟิก (APEC) ประกอบด้วยนวัตกรรมทางเทคโนโลยี นโยบายที่ครอบคลุม และการประสานงานด้านความปลอดภัย